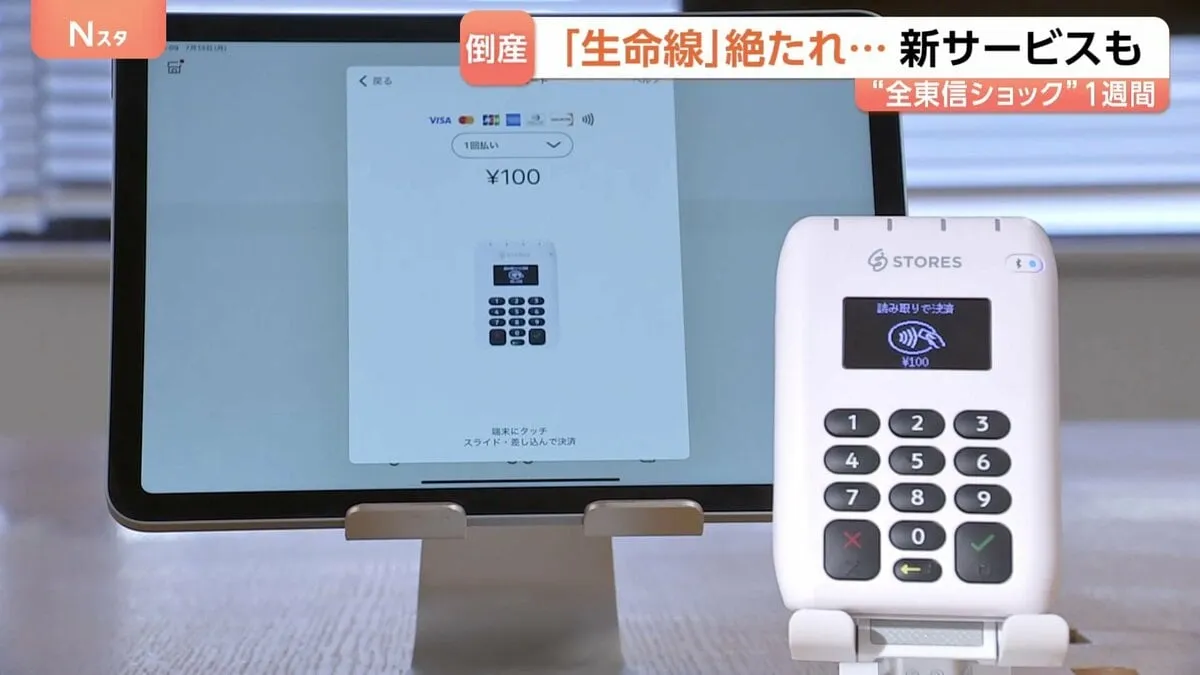
Restaurant workers face wage delays after Zentoshin bankruptcy
Thousands of restaurant workers face wage delays after Zentoshin's collapse cut off payment processing nationwide.
A single notice sheet announced the disappearance of Zentoshin and the financial security of thousands of restaurant workers across Japan. The payment processor collapsed with ¥100 billion in debt, immediately severing access to card sales that represent the primary cash source for restaurant payroll. Workers in small establishments—many earning commission or hourly wages—now face payment delays as owners cannot access funds from customer transactions already completed. The disruption hits lowest-wage employees hardest as larger restaurant chains possess financial reserves that smaller competitors lack.
🔹 What happened: Zentoshin built rapid market dominance by advancing card sales within five days instead of the standard 30-day wait period. Small and medium restaurants adopted the service as their primary liquidity mechanism. Bankruptcy arrived with zero transition period or alternative arrangements. Restaurants lost immediate ability to process card payments. Competing platforms received 400-500% surge in inquiry volume from desperate business owners seeking emergency service transfers.
🔹 Why it matters: Restaurant workers in Japan often depend on weekly settlement payouts from daily sales. With 58% of transactions now cashless, the Zentoshin collapse directly blocks wage payments. Small establishments cannot meet payroll without card processing revenue. Employment precarity in food service means workers have no financial buffer. Large competitors maintain bank relationships and capital reserves to weather such crises; workers at affected small restaurants do not. This creates immediate household income crisis for vulnerable wage earners.
📌 EPM Take: Zentoshin prioritized growth over worker protection and capital stability. Regulation must segregate customer transaction funds from operational accounts to shield employees from service provider collapse.
The ¥100 billion insolvency of Zentoshin demonstrates that unregulated financial intermediaries pose systemic risks to commerce and operational stability. A single bankruptcy notice informed thousands of merchant clients that their critical service provider had ceased operations. This single-point-of-failure reveals what occurs when essential payment infrastructure operates without banking-level regulatory oversight. Restaurant operators who selected Zentoshin for operational efficiency now face paralysis, proving that cost optimization cannot substitute for institutional stability and capital adequacy requirements.
🔹 What happened: Zentoshin captured substantial market share by offering five-day payment settlement versus traditional 30-day timelines. The business model required no visible banking regulation, auditing requirements, or capital reserve mandates. The company accumulated ¥100 billion in debt before administrative collapse. Merchants received bankruptcy notice without transition support. Restaurants lost card processing capability entirely. Competitor platforms reported 400-500% surge in rescue requests.
🔹 Why it matters: Restaurant sector operational continuity depends on payment infrastructure certainty. Non-bank intermediaries operating without solvency standards create unnecessary economic vulnerability. Establishments that optimized for Zentoshin's efficiency face now operational shutdown and potential business failure. Competing platforms benefit from market disruption but the underlying instability persists. Government must establish mandatory capital adequacy, independent auditing, and transaction segregation requirements for all critical payment processors to prevent future industry-wide disruptions.
📌 EPM Take: Zentoshin's collapse proves that unregulated payment intermediaries destabilize entire economic sectors. Japan requires binding solvency standards and capital reserve mandates for payment processors handling merchant transactions.
Miles de restaurantes pierden ventas tras quiebra de Zentoshin
Zentonómica afectó directamente a trabajadores de restaurantes pequeños que dependen de acceso rápido a ventas con tarjeta.
Un comunicado de una línea. Eso fue todo lo que recibieron dueños de pequeños restaurantes cuando Zentoshin, la plataforma que les permitía vivir, desapareció con ¥100 mil millones en deuda acumulada. Yoshiaki Shino, propietario de Maguro Dining Yamato, describe el shock: llegó un papel, nada más. Cero explicaciones. Sin transición. Miles de trabajadores de establecimientos gastronómicos en Osaka y otras ciudades ahora ven incierto su salario semanal porque los dueños no pueden acceder al dinero que sus clientes ya gastó.
🔹 Lo que pasó: Zentoshin creció rápidamente ofreciendo lo que parecía imposible: transferir dinero de ventas en cinco días en lugar de 30. Pequeños restaurantes y bares adoptaron masivamente el servicio porque era su única forma de tener efectivo para pagar sueldos. La quiebra llegó sin avisos. Ahora esas mismas empresas no pueden procesar ni una sola venta con tarjeta. Plataformas competidoras están recibiendo 400-500% más consultas de desesperación.
🔹 Por qué importa: Los trabajadores de gastronomía ganan mayormente por comisión o turnos cortos. Sin que el restaurante pueda acceder a dinero de ventas con tarjeta, muchos no reciben pagos. Con 58% de transacciones digitales en Japón, el efectivo es insuficiente. El cierre de pequeños establecimientos es consecuencia directa. Familias que viven del sector restaurantero quedan sin ingresos mientras las grandes cadenas tienen colchones financieros.
📌 Conclusión EPM: Zentoshin priorizó crecimiento acelerado sobre estabilidad de trabajadores. La regulación debe proteger a empleados de servicios de terceros mediante fondos segregados.
Quiebra de Zentoshin revela riesgos de intermediarios de pago
La quiebra de Zentoshin evidencia riesgos de falta de regulación en intermediarios de pago críticos.
El colapso de Zentoshin con ¥100 mil millones en deuda demuestra que empresas de servicios financieros críticos no pueden operar sin supervisión regulatoria rigurosa. Una única comunicación anunció la insolvencia de esta plataforma que procesaba miles de transacciones diarias para restaurantes. El riesgo sistémico quedó expuesto: cuando intermediarios no bancarios manejan flujos de efectivo empresarial, la falta de controles de solvencia genera contagio económico instantáneo en sectores enteros.
🔹 Lo que pasó: Zentoshin construyó un modelo comercial basado en adelantos de pagos. Capturó mercado importante ofreciendo liquidez en cinco días versus 30 de bancos tradicionales. Empresas medianas y pequeñas migraron a su plataforma para optimizar ciclos de caja. Sin auditoría visible de suficiencia de capital, la empresa acumuló ¥100 mil millones en deuda antes del colapso administrativo. El anuncio fue unilateral. Clientes quedaron con transacciones flotantes sin liquidación.
🔹 Por qué importa: La estabilidad del sector gastronómico depende de certeza en procesamiento de pagos. Intermediarios sin respaldo bancario generan volatilidad innecesaria. Restaurantes que adoptaron Zentoshin por eficiencia enfrentan ahora parálisis operacional. Competidores aprovechan la crisis pero también revela fragilidad de mercado. Gobierno debe establecer requisitos mínimos de capital, auditoría independiente y garantía de fondos para plataformas de procesamiento críticas.
📌 Conclusión EPM: Zentoshin expone necesidad de regulación de intermediarios de pago. Japón requiere marcos de solvencia obligatoria para evitar disrupciones que afecten economía real.